Domain schöne-teppiche.de kaufen?
Wir ziehen mit dem Projekt
schöne-teppiche.de um.
Sind Sie am Kauf der Domain
schöne-teppiche.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schöne-teppiche.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **

Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
Rowenta Reinigungslösung Für Textilien Und Teppiche 1 L Clean-ItEffektive Reinigungslösung für Stoffe und Teppiche um alltägliche Flecken und Verschmutzungen auf allen Arten von Polstern Teppichen Sofas Matratzen und Autositzen gründlich zu entfernen. Frisch duftende konzentrierte Formel die verdünnt werden muss um Flecken zu entfernen und gleichzeitig einen angenehmen Duft hinterlässt. Perfekt für hartnäckige Alltagsflecken von Haustieren und aus dem Familienleben sowie für verschüttete Flüssigkeiten auf Sofas Teppichen und anderen textilen Oberflächen. Einfache Anwendung – einfach eine kleine Menge in den Frischwassertank geben und direkt auf die Flecken sprühen um optimale Ergebnisse zu erzielen. Geeignet für eine Vielzahl von Oberflächen einschließlich Teppichen Sofas Matratzen und mehr. Kompatibel mit den Clean It-Fleckenreinigern IN5010F0 und IN5020F0.14,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
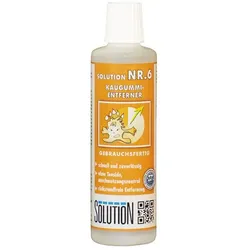
Solution Glöckner Nr. 6 250 ml Fleckenentferner für Teppiche & TextilienSolution Nr.6 ist eine gebrauchsfertige Spezialflüssigkeit zur Entfernung von Kaugummi und Flecken. Kaugummi wird durch einen schnellen, durchdringenden Prozeß gelöst und kann dann entfernt werden. Die Entfernung erfolgt schnell, rückstands frei und anschmutzungsneutral. Eine Vielzahl wasserunlös- licher Fleckenbilder kann mit Solution Nr.6 entfernt werden. Der Solution Glöckner Kaugummientferner kann auf allen lösemittelbeständigen, sowie farbechten Untergründen ein- gesetzt werden: Teppiche, Teppichböden, Polster, Kleidung, Hart- und Steinböden. Hinweise zur Anwendung bitte dem Datenblatt entnehmen.14,30 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
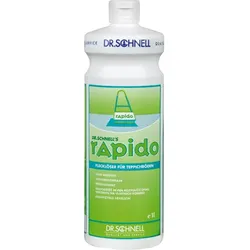
Dr. Schnell Rapido 1 L Fleckenentferner Fleckenentferner für Teppiche & TextilienFür alle Teppiche aus Wolle und Synthetik geeignet. Zur Vorbehandlung stark verschmutzter Teppichbeläge beim Einsatz des RAPIDO Systems. Zur punktuellen Reinigung bzw. Detachur.20,48 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Solution Glöckner Nr. 3 500 ml Fleckenentferner für Teppiche & TextilienUniverseller, tensidfreier Teppichfleckenentferner gegen Schuhcreme, Tinte, Senf, Öl, Ketchup, Eiweiß, Rost, Zucker, Kaffee, Wein, Fett und Nikotin ohne Randbildung -sprühfertig Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.10,64 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **

Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff Einkommensteuergesetz EStG:
-
RZ Fleckenhammer 200 ml Fleckenentferner für Teppiche & TextilienAerosoldose Millionenfach bewährter Fleckentferner mit außergewöhnlichen Lösevermögen, wirkt sekundenschnell. Für Teppiche, Teppichböden (Synthetik und Wolle), Textilien, Gummibeläge und Steinfußböden.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
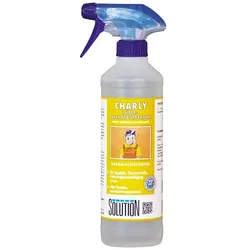
Solution Glöckner Charly 500 ml Fleckenentferner für Teppiche & Textilienfür die universelle Reinigung und Fleckentfernung, gebrauchsfertig, geringe Wiederanschmutzung, geruchsneutral, mit Triggersystem, Eine Befeuchtung des Bodens vor der Reinigung mit dem Charly Fleckenentferner ist nicht erforderlich, sodass die behandelten Stellen schnell trocknen. Eine bestimmte Einwirkungszeit ist nicht notwendig. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.8,89 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Rowenta Reinigungslösung Für Textilien Und Teppiche 1 L Clean-ItEffektive Reinigungslösung für Stoffe und Teppiche um alltägliche Flecken und Verschmutzungen auf allen Arten von Polstern Teppichen Sofas Matratzen und Autositzen gründlich zu entfernen. Frisch duftende konzentrierte Formel die verdünnt werden muss um Flecken zu entfernen und gleichzeitig einen angenehmen Duft hinterlässt. Perfekt für hartnäckige Alltagsflecken von Haustieren und aus dem Familienleben sowie für verschüttete Flüssigkeiten auf Sofas Teppichen und anderen textilen Oberflächen. Einfache Anwendung – einfach eine kleine Menge in den Frischwassertank geben und direkt auf die Flecken sprühen um optimale Ergebnisse zu erzielen. Geeignet für eine Vielzahl von Oberflächen einschließlich Teppichen Sofas Matratzen und mehr. Kompatibel mit den Clean It-Fleckenreinigern IN5010F0 und IN5020F0.14,99 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Solution Glöckner Nr. 6 250 ml Fleckenentferner für Teppiche & TextilienSolution Nr.6 ist eine gebrauchsfertige Spezialflüssigkeit zur Entfernung von Kaugummi und Flecken. Kaugummi wird durch einen schnellen, durchdringenden Prozeß gelöst und kann dann entfernt werden. Die Entfernung erfolgt schnell, rückstands frei und anschmutzungsneutral. Eine Vielzahl wasserunlös- licher Fleckenbilder kann mit Solution Nr.6 entfernt werden. Der Solution Glöckner Kaugummientferner kann auf allen lösemittelbeständigen, sowie farbechten Untergründen ein- gesetzt werden: Teppiche, Teppichböden, Polster, Kleidung, Hart- und Steinböden. Hinweise zur Anwendung bitte dem Datenblatt entnehmen.14,30 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
Ähnliche Suchbegriffe für Einkommensteuergesetz EStG
-
Dr. Schnell Rapido 1 L Fleckenentferner Fleckenentferner für Teppiche & TextilienFür alle Teppiche aus Wolle und Synthetik geeignet. Zur Vorbehandlung stark verschmutzter Teppichbeläge beim Einsatz des RAPIDO Systems. Zur punktuellen Reinigung bzw. Detachur.20,48 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Solution Glöckner Nr. 3 500 ml Fleckenentferner für Teppiche & TextilienUniverseller, tensidfreier Teppichfleckenentferner gegen Schuhcreme, Tinte, Senf, Öl, Ketchup, Eiweiß, Rost, Zucker, Kaffee, Wein, Fett und Nikotin ohne Randbildung -sprühfertig Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.10,64 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Dr. Schnell Rapido 500 ml Kaugummientferner Fleckenentferner für Teppiche & Textilienkeine Vereisung macht Kaugummireste weich, löst an Ideal zur Nacharbeit von RAPIDO KAUGUMMI-EX Anzuwenden auf lösemittelbeständigen Textilbelägen, Natur- und Kunststeinen und elastischen Hartbodenbelägen. Bitte die Datenblätter beachten.13,26 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
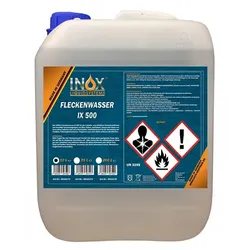
INOX Fleckenwasser IX 50 10 L Kanister Fleckenentferner für Teppiche & TextilienDas INOX Fleckenwasser IX 500 ist ein schneller und effektiver Schmutzentferner und beseitigt Verunreinigungen von Ölen, Fetten, Getränken, Teeren und vielen weiteren Arten mühelos und ohne Rückstände. Empfehlenswert ist die Anwendung bei Textilien, Fahrzeuginnenräumen, Teppichen und noch vielen weiteren Oberflächen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.44,18 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.